by paulina@baraibar.com.mx | Jun 25, 2026 | Derecho Administrativo
La reforma LFPCA 2026 entró en vigor el 10 de junio de 2026 y representa uno de los cambios más amplios al juicio contencioso administrativo federal desde que se consolidó el Sistema de Justicia en Línea. Publicada en el Diario Oficial de la Federación el 9 de junio de 2026, esta reforma modifica de manera profunda cómo las empresas y los particulares deben defender sus derechos frente al Tribunal Federal de Justicia Administrativa (TFJA). Por lo tanto, si tu empresa tiene litigios fiscales, aduaneros o administrativos en curso —o los anticipa en el corto plazo—, este análisis es indispensable para no quedar en desventaja procesal.
Reforma LFPCA 2026, ¿por qué marca un antes y un después?
La Ley Federal de Procedimiento Contencioso Administrativo (LFPCA) regula el juicio a través del cual particulares y empresas impugnan resoluciones emitidas por autoridades federales, principalmente el SAT, la SHCP, el IMSS y diversas dependencias reguladoras. Sin embargo, hasta antes de esta reforma, el marco legal carecía de plazos obligatorios para las actuaciones del Tribunal, lo que generaba incertidumbre procesal y tiempos de resolución difíciles de prever.
La reforma LFPCA 2026 cambia ese paradigma de manera sustancial. En primer lugar, impone plazos concretos para que el TFJA realice actuaciones que antes carecían de término legal. Además, profundiza la digitalización del procedimiento y amplía la vía sumaria. No obstante, y esto es crucial, también redistribuye cargas procesales en perjuicio del particular: reduce el valor de las nulidades por vicios formales y otorga a la autoridad márgenes más amplios para reponer actos anulados.
En consecuencia, la reforma no es neutral. Exige que los litigantes replanteen su estrategia desde la demanda inicial, refuercen sus argumentos de fondo y controlen con mayor rigurosidad el expediente electrónico y las notificaciones por Boletín Jurisdiccional.
| ⚖️ ¿Tienes dudas sobre esta reforma? Los abogados de Baráibar & Asociados en CDMX pueden orientarte. Agenda tu consulta hoy. |
Nuevos plazos obligatorios: la reforma LFPCA 2026 fija tiempos al TFJA
Uno de los cambios más visibles de la reforma LFPCA 2026 es la incorporación de plazos expresos para actuaciones que anteriormente carecían de un término legal. De igual manera, se establecen límites para actos procesales de las partes. Entre los más relevantes se encuentran los siguientes:
El TFJA contará con cinco días hábiles para acordar cualquier promoción cuando la Ley no fije un plazo diferente. Asimismo, ese mismo lapso aplica para admitir o desechar demandas, ampliaciones, contestaciones y escritos de apersonamiento, una vez concluidas las prevenciones correspondientes. Por su parte, la sentencia definitiva en la vía sumaria deberá emitirse dentro de un plazo máximo de seis meses a partir de la admisión de la demanda, sujeto a suspensiones derivadas de incidentes o recursos.
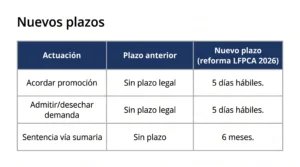
Comparativo de plazos procesales
Sin embargo, es importante subrayar que el incumplimiento de estos plazos no genera, por sí mismo, una resolución ficta ni la pérdida automática de competencia del órgano jurisdiccional. Su eficacia práctica dependerá de los mecanismos de supervisión y excitativa de justicia previstos en la Ley. Por eso mismo, contar con asesoría especializada resulta indispensable para aprovechar estos plazos como herramienta de defensa.
Digitalización del juicio: expediente híbrido y notificaciones electrónicas
La reforma LFPCA 2026 da un paso más en la digitalización del juicio contencioso administrativo. Aunque el particular conserva el derecho de elegir entre la vía tradicional y el juicio en línea, la reforma permite que la autoridad demandada y los terceros comparezcan y promuevan electrónicamente incluso dentro de un juicio tramitado en la vía tradicional. En ese supuesto, el TFJA deberá imprimir y certificar las promociones y documentos electrónicos para incorporarlos al expediente físico.
No obstante, el cambio más crítico para las empresas es la modificación al régimen de notificaciones por Boletín Jurisdiccional. Una vez en vigor el nuevo artículo 65, la notificación surtirá efectos al segundo día hábil siguiente a la publicación, en lugar del tercer día hábil previsto antes. Esto reduce el margen de reacción del litigante. Por lo tanto, mantener un monitoreo diario e independiente del Boletín —sin depender exclusivamente de los correos de aviso— se convierte en una obligación práctica impostergable.
Asimismo, cuando se presenten documentos digitalizados, el promovente deberá manifestar, bajo protesta de decir verdad, si corresponden a un original, copia certificada o copia simple. La omisión de esta manifestación generará, en perjuicio del oferente, la presunción de que se trata de una copia simple.
Ampliación de la vía sumaria: ¿beneficio o trampa estratégica?
La reforma LFPCA 2026 amplía la procedencia del juicio en la vía sumaria al incrementar el umbral de cuantía de quince a treinta veces la Unidad de Medida y Actualización elevada al año. También se incorporan expresamente las resoluciones emitidas por autoridades fiscales en respuesta a solicitudes de devolución por saldos a favor o pagos de lo indebido. En principio, esto puede reducir los tiempos en controversias de menor y mediana cuantía.
Sin embargo, la vía sumaria también disminuye el margen para obtener documentos, preparar dictámenes periciales o recabar información técnica durante la sustanciación. En ese sentido, si tu asunto cae en esta vía, la demanda deberá presentarse con una teoría del caso y un expediente probatorio prácticamente concluidos desde el principio. De igual manera, los conceptos de impugnación deberán ser sólidos y orientados al fondo, porque el tiempo para construirlos después de presentada la demanda será mínimo.
| 📋 No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en Derecho Administrativo y Fiscal listos para defender tus intereses en Ciudad de México. |
Cambios en la suspensión del acto impugnado: menos carga, más riesgos
La reforma elimina el requisito de acreditar que la ejecución del acto impugnado podría causar daños o perjuicios de difícil reparación. En apariencia, esto facilita el acceso a la tutela cautelar. Por lo tanto, obtener la suspensión del acto debería ser, en teoría, más sencillo para el particular.
No obstante, la reforma introduce dos nuevos supuestos en los que se considerará que la suspensión afecta el interés social o contraviene el orden público: cuando permita continuar actividades que requieren permiso, autorización o concesión federal sin contar con ellos; o cuando permita consumar o continuar conductas que constituyan una infracción o delito. Para empresas en sectores regulados —energía, telecomunicaciones, financiero, aduanero—, estas categorías representan un riesgo real. En esos casos, la solicitud de suspensión deberá delimitar con precisión sus efectos y demostrar que la medida solo preserva la materia del juicio.
Nulidades formales y reposición de actos: impacto estratégico para empresas
Uno de los cambios de mayor impacto estratégico de la reforma LFPCA 2026 es el relativo a la reposición de actos anulados por vicios de forma o de procedimiento. La autoridad contará con cuatro meses para reponer el procedimiento y emitir una nueva resolución —o un mes en la vía sumaria—, aun cuando en materia fiscal hayan transcurrido los plazos previstos en los artículos 46-A, 50 o 67 del Código Fiscal de la Federación.
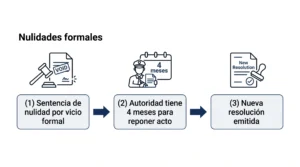
Cuando hay nulidad por vicios formales, la autoridad puede reponer el acto en 4 meses.
Esta modificación reduce la posibilidad de que una nulidad formal se convierta, por el simple transcurso del tiempo, en una resolución definitivamente favorable al particular. Por lo tanto, las estrategias de defensa basadas exclusivamente en vicios de forma o de procedimiento pierden parte de su valor. En cambio, será necesario fortalecer los conceptos de impugnación de fondo y solicitar expresamente el análisis de los argumentos sustantivos. Cabe destacar que, como contrapeso, la reforma sí robustece los mecanismos de ejecución de sentencias: acorta plazos y permite multas de apremio de 300 a 1,000 veces la UMA contra autoridades que incumplan injustificadamente.
Revisión fiscal ampliada: la reforma LFPCA 2026 y la ANAM en la escena
La reforma LFPCA 2026 también modifica el recurso de revisión fiscal. El umbral general de cuantía se fija en asuntos que excedan de 27,000 veces la Unidad de Medida y Actualización vigente al momento de la resolución o sentencia. Por su parte, se incluyen determinadas resoluciones dictadas en la instancia de queja y se reconoce expresamente a la Agencia Nacional de Aduanas de México (ANAM) y a sus unidades administrativas como autoridades legitimadas para promover el recurso en las materias de su competencia.
En la práctica, esto significa que una sentencia favorable sustentada exclusivamente en violaciones formales puede dejar de ser definitiva en controversias de alta cuantía. Asimismo, en el ámbito aduanero, la incorporación expresa de la ANAM refuerza la necesidad de construir desde la primera instancia un expediente técnicamente sólido en asuntos de clasificación arancelaria, valor en aduana, origen de mercancías y regulaciones no arancelarias. No obstante lo anterior, la reforma también abre la puerta a una mayor certeza procesal en aquellos asuntos de menor cuantía donde la revisión fiscal ya no proceda.
| ⚖️ Protege los derechos de tu empresa con la asesoría legal experta de Baráibar & Asociados. Contáctanos hoy mismo. |
Conclusión: la reforma LFPCA 2026 exige una defensa más estratégica desde el inicio
La reforma LFPCA 2026 no es una actualización técnica menor. Es un punto de inflexión que obliga a replantear la estrategia litigiosa en sede contencioso administrativa. Por lo tanto, las empresas con litigios ante el TFJA —presentes o futuros— deben tomar medidas inmediatas: clasificar sus asuntos conforme a las reglas de vigencia diferida, fortalecer el monitoreo del Boletín Jurisdiccional, preparar expedientes probatorios anticipados y revisar la solidez de sus argumentos de fondo.
En Baráibar & Asociados, nuestros especialistas en Derecho Administrativo y Fiscal en Ciudad de México están listos para acompañarte en esta transición. Agenda una consulta y protege los intereses de tu empresa ante el nuevo marco procesal.
Preguntas frecuentes sobre la reforma LFPCA 2026
1. ¿Cuándo entró en vigor la reforma LFPCA 2026?
La reforma LFPCA 2026 entró en vigor el 10 de junio de 2026, un día después de su publicación en el Diario Oficial de la Federación (DOF), con excepción de ciertas disposiciones de implementación diferida (artículo 6o. Bis en febrero de 2027 y expediente híbrido en diciembre de 2026). Fundamento: Artículo Primero Transitorio del Decreto publicado el 9 de junio de 2026.
2. ¿Cuál es el plazo tiene el TFJA para acordar una promoción bajo la reforma LFPCA 2026?
El TFJA tiene cinco días hábiles para acordar cualquier promoción cuando la Ley no establezca un plazo diferente. Este mismo término aplica para admitir o desechar demandas y contestaciones. Sin embargo, el incumplimiento de este plazo no genera por sí mismo resolución ficta ni pérdida de competencia. Fundamento: nuevo artículo 6o. Bis de la LFPCA.
3. ¿Cambia la carga para obtener la suspensión del acto impugnado?
Sí. La reforma LFPCA 2026 deroga el requisito de acreditar daños de difícil reparación. No obstante, introduce dos nuevos supuestos de afectación al interés social: actividades que requieren autorización y no la tienen, y conductas que constituyan infracción o delito. Las empresas en sectores regulados deben evaluar su caso con cuidado antes de solicitar la suspensión. Fundamento: reformas a los artículos 24 y 28 de la LFPCA.
4. ¿Y si la autoridad anula mi acto por vicio de forma bajo la nueva ley?
La autoridad tendrá cuatro meses (uno en vía sumaria) para reponer el procedimiento y emitir una nueva resolución, incluso si han transcurrido los plazos del artículo 46-A o 67 del CFF. Esto reduce el beneficio estratégico de las nulidades formales y refuerza la importancia de impugnar también el fondo del asunto. Fundamento: nuevo artículo 52, último párrafo, LFPCA.
5. ¿Qué es el expediente híbrido en la reforma LFPCA 2026?
Es el esquema que permite a la autoridad demandada y a terceros promover electrónicamente dentro de un juicio tramitado en la vía tradicional. El TFJA deberá imprimir y certificar los documentos electrónicos para incorporarlos al expediente físico. Esta disposición entrará en vigor el 6 de diciembre de 2026. Fundamento: artículo 19, segundo párrafo reformado, y Artículo Quinto Transitorio de la LFPCA.
6. ¿La ANAM puede promover el recurso de revisión fiscal?
Sí. La reforma LFPCA 2026 reconoce expresamente a la Agencia Nacional de Aduanas de México y a sus unidades administrativas como autoridades legitimadas para interponer el recurso de revisión fiscal en materias de su competencia, siempre que se cumpla el umbral de cuantía de 27,000 veces la UMA. Fundamento: artículo 63, fracciones reformadas, LFPCA.
Referencias jurídicas:
🔗 DOF — Decreto que reforma la LFPCA, 9 de junio de 2026
🔗 Tribunal Federal de Justicia Administrativa — TFJA
🔗 Guía Estratégica — Reforma a la Ley de Amparo 2025 para empresas
🔗 Prescripción en responsabilidad civil por riesgo creado: 10 años
Este artículo es de carácter informativo y no constituye asesoría legal formal ni establece relación abogado-cliente.
by paulina@baraibar.com.mx | Jun 8, 2026 | Derecho Constitucional
El 3 de Junio de 2026, entró en vigor La reforma constitucional que entró en vigor ayer, 3 de junio de 2026, redefine el calendario electoral y fortalece la integridad de los procesos democráticos en México. Publicada en el Diario Oficial de la Federación el 2 de junio de 2026, esta reforma constitucional junio 2026 contiene tres cambios fundamentales que afectan directamente la certeza jurídica de empresas, ciudadanos y autoridades en todo el país.
¿Qué es la Reforma Constitucional del 3 de Junio de 2026?
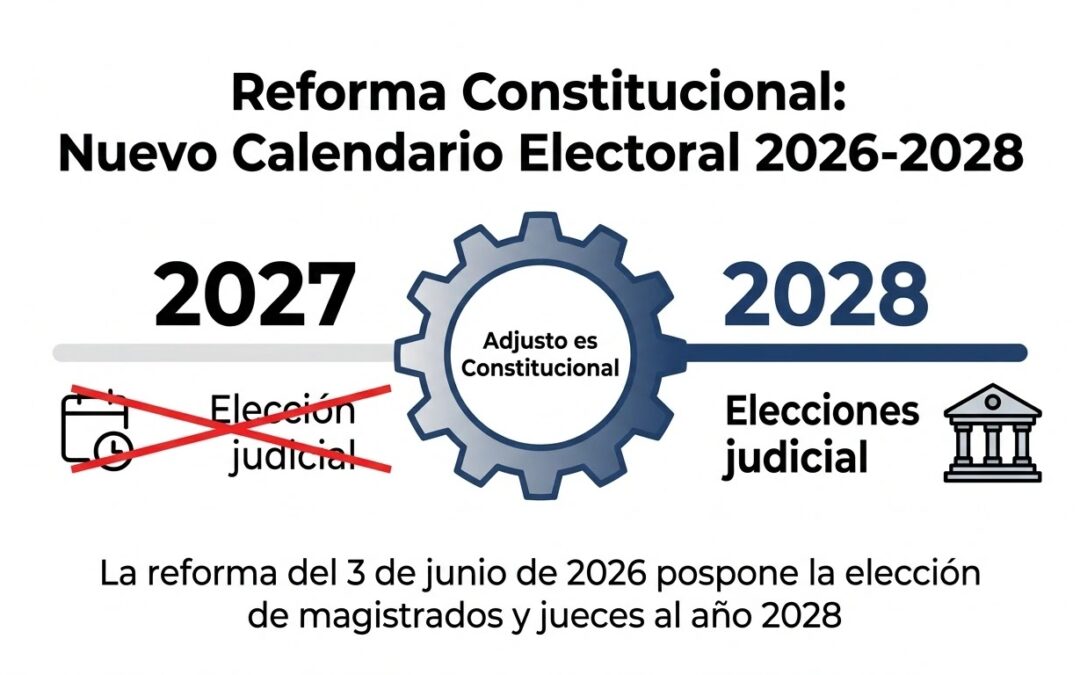
La reforma constitucional junio 2026 modifica los plazos y causales electorales mediante tres decretos distintos publicados en edición vespertina del DOF. Sin embargo, el cambio más significativo es el aplazamiento de la elección judicial de 2027 a 2028. Por lo tanto, el Poder Judicial Federal no elegirá magistrados y jueces en 2027, como inicialmente se estableció.
Entre los cambios aprobados, destaca la incorporación de la intervención o injerencia extranjera como nueva causal de nulidad electoral, una figura que requerirá de prueba clara y contundente para sostenerse. De igual forma, la reforma a la Ley General de Instituciones y Procedimientos Electorales contempla la creación de una comisión verificadora de la probidad de los candidatos.
Primer Cambio: Aplazamiento de la Elección Judicial a 2028
Originalmente, la reforma judicial de 2024 establecía que la elección de magistrados y jueces ocurriría en junio de 2027. Sin embargo, esta reforma constitucional junio 2026 pospone ese proceso al año 2028. La razón: permite consolidar los cambios institucionales y genera mayor certidumbre en el sistema de justicia federal.
Este aplazamiento tiene implicaciones críticas para empresas litigantes. En consecuencia, los criterios actuales de los jueces federales se mantienen vigentes durante 18 meses adicionales. En consecuencia, los criterios actuales de los jueces federales se mantienen vigentes durante 18 meses adicionales. Asimismo, los abogados deben actualizar sus estrategias litigiosas considerando que no habrá renovación de la judicatura en 2027.
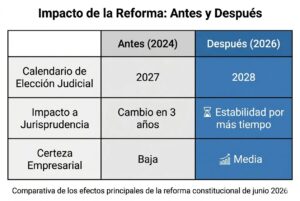
Comparativa de los efectos principales de la reforma constitucional de junio 2026
Segundo Cambio: Nueva Causal de Nulidad Electoral — Intervención Extranjera
Asimismo, la reforma constitucional incorpora como causal de nulidad electoral la intervención o injerencia extranjera probada en el proceso electoral. Esta novedad responde a preocupaciones internacionales sobre la integridad de sufragios. Cabe destacar que el Instituto Nacional Electoral (INE) debe comprobar el daño causal entre la injerencia y el resultado electoral.
Las implicaciones para empresas transnacionales son claras: están prohibidas de participar en financiamientos electorales, aun indirectamente. Un caso claro ocurre cuando las aportaciones a organizaciones terminan financiando campañas, lo cual puede constituir injerencia extranjera. En consecuencia, el cumplimiento normativo electoral es más exigente que antes.
⚖️ ¿Tienes dudas sobre este tema? Los abogados de Baráibar & Asociados en CDMX pueden orientarte. Agenda tu consulta hoy.
Tercer Cambio: Comisión Verificadora de Probidad de Candidatos
Con la llegada de un órgano especializado en vigilar la probidad de los candidatos, las investigaciones sobre los aspirantes se centrarán únicamente en sus registros fiscales, penales y administrativos. No obstante, al tener competencias limitadas, la potestad definitiva para invalidar una postulación se mantendrá bajo la jurisdicción del INE.
Cuando hay socios o accionistas que aspiran a cargos públicos el impacto para empresas es significativos. En primer lugar, sus antecedentes serán escrutados públicamente. Además, cualquier incumplimiento fiscal o administrativo puede impactar sus capacidades políticas.
Evaluación del Contexto Jurídico Actual
La Barra Mexicana Colegio de Abogados (BMA) publicó un comunicado crítico el 2 de junio advirtiendo que estas reformas no corrigen los problemas estructurales derivados de la reforma judicial de 2024. De hecho, el aplazamiento de la elección judicial genera incertidumbre económica adicional.
Dentro del sector empresarial se tiene la inquietud se ha hecho evidente ante la continuidad de juzgadores con posturas consideradas de alto riesgo. A esto se suma el impacto del nuevo requisito de probidad electoral sobre los candidatos del ámbito corporativo, una medida que limita la pluralidad de perfiles en las boletas electorales.
Sin embargo, expertos consultados señalan que el aplazamiento a 2028 permite que se consoliden las nuevas instituciones creadas por la reforma de 2024. Por lo tanto, la medida es pragmática aunque temporal.
📋 No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en Derecho Constitucional listos para defender tus intereses en Ciudad de México.
Obligaciones Inmediatas para Empresas y Ciudadanos
Además de cumplir con las nuevas normas electorales, las empresas deben auditar sus relaciones con candidatos y partidos políticos. Cabe destacar que cualquier aportación, aun indirecta, puede clasificarse como injerencia extranjera si involucra a extranjeros.
Los ciudadanos deben entender que el nuevo estándar de probidad electoral es más riguroso. No obstante, las garantías del debido proceso se mantienen; de igual manera, las decisiones de la comisión verificadora pueden impugnarse ante los órganos electorales correspondientes.
En conclusión, la reforma constitucional junio 2026 no es un cambio radical pero sí representa ajustes importantes. Por lo tanto, la asesoría especializada es más valiosa que nunca para navegar este nuevo panorama legal.
Fuentes Normativas y Referencia Legal
🔗 ENLACE EXTERNO: Diario Oficial de la Federación – Reformas del 2 de junio de 2026 → https://dof.gob.mx
🔗 ENLACE EXTERNO: Suprema Corte de Justicia de la Nación – Información sobre Reforma Judicial → https://www.scjn.gob.mx
🔗 ENLACE EXTERNO: Barra Mexicana Colegio de Abogados – Comunicado de Posición → https://www.bma.org.mx
Preguntas Frecuentes
- ¿Afecta la reforma constitucional junio 2026 a procesos litigiosos activos?
No, no afecta procedimientos vigentes, solo modifica el calendario electoral. Sin embargo, el aplazamiento de la elección judicial mantiene los criterios interpretativos actuales por más tiempo. Por ello, la jurisprudencia existente sigue siendo vinculante hasta 2028. Los litigios en curso se resuelven conforme a las normas aplicables al momento de promover la acción.
- ¿Cuáles son las sanciones por injerencia electoral extranjera probada?
Aunque el texto de la reforma no especifica un catálogo de sanciones, estas se remitirán directamente a lo establecido en el Código Penal Electoral. Asimismo, se contempla la posibilidad de declarar la nulidad de los comicios donde se determine injerencia, con la condición de que la prueba sea inequívoca y se acredite ante el INE.
- ¿Qué significa ‘probidad’ en el contexto de la comisión verificadora?
Probidad significa integridad moral y rectitud en el ejercicio de funciones públicas. La comisión verifica antecedentes penales, administrativos y fiscales. De igual forma, investiga conflictos de interés declarados. Sin embargo, los estándares de ‘probidad’ varían según la interpretación del organismo electoral.
- ¿Pueden impugnarse las decisiones de la comisión verificadora de probidad?
Sí. Los aspirantes pueden interponer recursos administrativos y juicios contencioso-electorales. No obstante, el procedimiento debe completarse antes de que cierren las inscripciones de candidaturas. De igual manera, la carga probatoria recae en quien impugna la decisión de la comisión.
- ¿Cambian los requisitos de elegibilidad para candidatos?
No en sentido formal. Los requisitos de edad, nacionalidad y residencia permanecen igual. Sin embargo, el nuevo filtro de probidad añade un requisito de facto: no tener antecedentes penales, administrativos o fiscales graves. Por lo tanto, el acceso a candidaturas se vuelve más selectivo.
- ¿Hasta cuándo será válido el aplazamiento de la elección judicial a 2028?
El aplazamiento está codificado en la reforma y solo puede modificarse mediante una nueva reforma constitucional. De igual forma, requeriría aprobación en ambas cámaras del Congreso y el 50% de legislaturas estatales. Por lo tanto, es prácticamente irreversible dentro del sexenio actual.
Protege tus derechos con la asesoría legal experta de Baráibar & Asociados. Contáctanos en CDMX para estrategia constitucional a medida.
Nota de Descargo
Este artículo es de carácter informativo y no constituye asesoría legal formal ni establece relación abogado-cliente. Los cambios legislativos pueden interpretarse de múltiples maneras según contextos específicos. Consulta siempre con un abogado especializado antes de tomar decisiones que dependan de estas normas.
by paulina@baraibar.com.mx | Jun 3, 2026 | Derecho Constitucional, Derecho Corporativo
Baráibar & Asociados | Análisis Jurídico Estratégico
La reforma a la Ley de Amparo 2025, publicada el 16 de octubre en el Diario Oficial de la Federación, redibujó la defensa constitucional en México. Toda empresa con operaciones en Ciudad de México necesita entender el alcance real de estos cambios antes de su próximo conflicto con una autoridad fiscal o administrativa.
No se trata de ajustes técnicos. Se trata de un giro estructural en el juicio de amparo: materia fiscal, suspensiones del acto reclamado, digitalización judicial y aplicación retroactiva. Las empresas que no actualicen su estrategia legal quedarán expuestas a riesgos que, hace seis meses, eran defendibles sin contratiempo.
En Baráibar & Asociados analizamos el decreto y su impacto operativo para empresas, inmobiliarias y corporativos en CDMX. Esta guía explica los puntos críticos, los riesgos ocultos y las decisiones estratégicas que tu compañía debería tomar este trimestre.
¿Qué cambió con la reforma a la Ley de Amparo de 2025?
El decreto reforma y adiciona diversas disposiciones de la Ley Reglamentaria de los artículos 103 y 107 constitucionales. Entró en vigor el 17 de octubre de 2025, un día después de su publicación en el DOF, y desde entonces aplica a todo procedimiento de amparo iniciado a partir de esa fecha, así como —de forma controvertida— a ciertos asuntos en trámite.
La reforma se sostiene sobre cuatro ejes: digitalización del Portal de Servicios del Poder Judicial de la Federación, restricción del amparo en materia fiscal, modificación de las reglas de suspensión del acto reclamado y un transitorio retroactivo que la mayoría de constitucionalistas considera abiertamente inconstitucional.
Cada eje tiene consecuencias directas para empresas en CDMX. La digitalización obliga a contar con representación legal habilitada en el portal electrónico. La restricción fiscal cierra puertas que durante décadas protegieron a contribuyentes contra créditos firmes. Las nuevas reglas de suspensión amplían las exenciones para entes públicos. El transitorio retroactivo abre, además, una ventana de litigio constitucional que solo despachos especializados están preparados para aprovechar.
Digitalización judicial obligatoria: el nuevo Portal de Servicios del PJF
La reforma privilegia el expediente electrónico como vía principal del juicio de amparo. Las autoridades responsables, los terceros interesados y los promoventes deben operar a través del Portal de Servicios en Línea del Poder Judicial de la Federación. La presentación física de promociones deja de ser regla y pasa a ser excepción reservada a casos muy específicos.
Por lo tanto, las notificaciones electrónicas adquieren plena validez procesal y los plazos comienzan a correr desde la consulta o la presunción legal de consulta. Además, las autoridades responsables deben digitalizar actuaciones, expedientes administrativos y constancias que antes se exhibían en papel, lo cual acelera el proceso pero también lo vuelve menos perdonable con los descuidos.
En consecuencia, una empresa moderna necesita un despacho con certificados FIEL vigentes, infraestructura interna para recibir notificaciones electrónicas y un protocolo claro de seguimiento procesal digital. Un retraso de cuarenta y ocho horas en revisar el portal puede traducirse en preclusiones, multas o pérdida de instancias. Las empresas que aún operan con prácticas tradicionales enfrentan un riesgo operativo mayor incluso que el riesgo de fondo del propio asunto.
⚖️ ¿Tienes dudas sobre cómo te afecta la reforma a la Ley de Amparo?
Los abogados de Baráibar & Asociados en CDMX pueden orientarte.
Agenda tu consulta hoy.
Restricciones al amparo en materia fiscal: el escudo se redujo
El cambio más severo para las empresas es la restricción al amparo contra créditos fiscales firmes. Antes, una compañía podía impugnar el fondo de un crédito incluso después de quedar firme, alegando violaciones sustantivas durante la ejecución. Ese margen, históricamente, salvó a empresas con adeudos millonarios derivados de revisiones del SAT mal sustentadas.
Hoy, el juicio de amparo sólo procede contra actos de ejecución o cobro, hasta la publicación de la convocatoria de remate, y únicamente por violaciones ocurridas dentro del procedimiento administrativo de ejecución. La materia se acotó a errores procesales del cobro, no al crédito original. El fondo ya no se discute en esa última etapa.
Por consiguiente, la estrategia tradicional de impugnar al final del camino quedó cancelada. Si la empresa no defendió correctamente desde la determinación del crédito —o desde el recurso de revocación, o desde el juicio contencioso administrativo— su margen posterior se reduce a vicios procedimentales casi siempre menores y rara vez decisivos.
Cómo era antes de la reforma
Antes del 17 de octubre de 2025, los contribuyentes podían combatir vía amparo indirecto un crédito fiscal firme cuando detectaban violaciones constitucionales no advertidas oportunamente. Ese amparo era, en la práctica, una segunda oportunidad para empresas con créditos millonarios o con resoluciones impugnables por inconstitucionalidad sobrevenida. La SCJN había construido criterios consistentes que mantenían viva esa puerta de protección constitucional efectiva.
Qué cambió y cuándo procede el amparo ahora
Sin embargo, la reforma limita esa segunda oportunidad. El amparo procede únicamente contra el procedimiento de ejecución, no contra el fondo del crédito. Además, debe promoverse antes de la publicación de la convocatoria de remate, no después. En conclusión, las empresas con créditos en revisión deben actuar ahora, antes de que sus asuntos entren a etapa firme y se queden sin protección constitucional real.
Suspensión del acto reclamado: nuevas reglas que afectan a empresas
La suspensión es el mecanismo que evita que una autoridad ejecute un acto mientras se resuelve el amparo. Sin suspensión, no hay amparo útil. La reforma modificó dos puntos clave de este mecanismo: el otorgamiento de garantías y las exenciones para entes públicos, dos engranajes que sostienen toda estrategia de defensa empresarial seria.
Por una parte, los criterios para conceder la suspensión se endurecieron en materia fiscal, financiera y administrativa. El juez de distrito ahora exige mayor evidencia de apariencia del buen derecho, daño irreparable e interés social. Por otra parte, los entes públicos, organismos descentralizados y empresas estatales obtuvieron exenciones que les facilitan suspender actos reclamados sin entregar garantía económica.
En la práctica, esta combinación crea una asimetría procesal incómoda: el sector privado debe demostrar más para suspender, mientras que el sector público accede a la suspensión con menos requisitos. Las empresas que litigan contra autoridades o contra empresas productivas del Estado enfrentan un terreno más inclinado que hace apenas dos años.
Garantías, excepciones y márgenes de defensa
Por lo tanto, las empresas necesitan acreditar de forma reforzada cada uno de los requisitos de la suspensión: apariencia del buen derecho, daño irreparable e inexistencia de perjuicio al orden público o al interés social. Un escrito mal sustentado puede negar la suspensión y exponer a la compañía a embargos, clausuras o congelamiento de cuentas bancarias. En consecuencia, la calidad técnica del despacho importa más que nunca, y la diferencia entre un litigio amateur y uno premium se mide en garantías efectivamente otorgadas.
Retroactividad: el transitorio que generó alarma constitucional
El punto más controvertido de la reforma es un transitorio de última hora que permite aplicar los cambios a juicios iniciados antes de su entrada en vigor. La Constitución mexicana prohíbe expresamente la aplicación retroactiva de leyes en perjuicio de persona alguna en su artículo 14. Pocas reglas son tan claras y tan antiguas en nuestro orden jurídico nacional.
Por consiguiente, este transitorio es, a juicio de la mayoría de constitucionalistas, abiertamente inconstitucional. Empresas con amparos en trámite enfrentan ahora la posibilidad de que sus reglas procesales cambien a mitad del juicio. Esto rompe la seguridad jurídica que sostiene cualquier estrategia de defensa empresarial seria y desincentiva la inversión.
Sin embargo, la inconstitucionalidad del transitorio abre, paradójicamente, una vía estratégica: combatir directamente la aplicación retroactiva mediante un nuevo amparo. Ese litigio puede convertirse en jurisprudencia y proteger a todas las empresas en situación similar. Además, los despachos premium están construyendo precedentes en distintos circuitos para impugnar este transitorio. Las primeras resoluciones esperadas en el segundo semestre de 2026 marcarán la pauta para todo el sector empresarial mexicano.
📋 No enfrentes este proceso solo.
En Baráibar & Asociados contamos con especialistas en Amparo y Litigio Constitucional listos para defender tus intereses en Ciudad de México.
Impacto en la estrategia de defensa empresarial: del litigio al cabildeo
La reforma ha provocado un cambio de paradigma en la defensa corporativa. Las empresas que históricamente confiaban en el amparo como muro de contención están explorando otras vías. El cabildeo institucional, la mediación administrativa, el arbitraje internacional y la negociación con autoridades se han vuelto piezas obligadas de la estrategia legal moderna.
No obstante, eso no significa que el litigio constitucional haya muerto. Significa que ya no puede improvisarse. Cada acción debe pensarse desde la prevención y desde el primer acto de autoridad, no al final del expediente. La planeación legal sustituye a la reacción legal y los consejos de administración deben actualizar su matriz de riesgos.
Litigio estratégico aún viable
El juicio de amparo sigue siendo la herramienta más potente del derecho mexicano. Sin embargo, exige preparación impecable, prueba documental robusta y un equipo legal con experiencia constitucional probada. Las empresas que sigan tratando el amparo como recurso de último momento perderán; las que lo integren en su gobierno corporativo y en su matriz de cumplimiento, ganarán márgenes de defensa decisivos.
Arbitraje y mediación como alternativas
Por otra parte, el arbitraje internacional y la mediación administrativa permiten resolver disputas fuera del sistema judicial. Estas vías ganan terreno en sectores corporativos, energéticos, inmobiliarios y de tecnología. Además, ofrecen previsibilidad, confidencialidad y rapidez que los tribunales mexicanos no garantizan, sobre todo en un entorno judicial en plena reconfiguración.
¿Qué deben hacer las empresas en CDMX? Checklist preventivo
Ante un cambio normativo de este tamaño, la prevención supera por mucho a la reacción. Las empresas en Ciudad de México deben revisar inmediatamente sus contratos, su exposición fiscal y su mapa de litigios activos. Además, deben actualizar el modelo de defensa con su despacho de cabecera y comunicar al consejo el nuevo escenario.
- Auditar todos los créditos fiscales en revisión o por determinarse antes de que entren a etapa firme.
- Revisar las cláusulas arbitrales y de jurisdicción de los contratos vigentes con proveedores, socios y autoridades.
- Fortalecer el área de compliance interno y los protocolos de respuesta inmediata ante actos de autoridad.
- Solicitar al despacho un análisis específico de cómo el transitorio retroactivo afecta cualquier amparo en curso.
- Actualizar el mapa de riesgos legales del consejo de administración con foco en materia fiscal y administrativa.
Por último, conviene establecer un canal directo de comunicación con un despacho especializado en amparo y litigio constitucional. La rapidez de respuesta, en este nuevo entorno, vale tanto como la calidad técnica del escrito.
🛡️ Anticipa los riesgos de la nueva Ley de Amparo.
Baráibar & Asociados ofrece análisis preventivo y defensa especializada para empresas que no pueden permitirse improvisar.
Conclusión: una nueva etapa para la defensa constitucional mexicana
La reforma a la Ley de Amparo 2025 marca el inicio de una etapa distinta para el derecho empresarial mexicano. La protección constitucional sigue existiendo, pero exige sofisticación, anticipación y un acompañamiento legal de nivel boutique. El amparo dejó de ser un recurso reactivo y se transformó en una pieza de estrategia preventiva.
Las empresas que tomen acción este trimestre estarán mejor posicionadas frente al SAT, al Poder Judicial y a las autoridades administrativas. Las que esperen, descubrirán que el escudo que daban por seguro se ha reducido y que reconstruirlo a destiempo cuesta mucho más que prevenirlo a tiempo.
Preguntas frecuentes sobre la reforma a la Ley de Amparo 2025
¿Cuándo entró en vigor la reforma a la Ley de Amparo de 2025?
La reforma se publicó en el Diario Oficial de la Federación el 16 de octubre de 2025 y entró en vigor el 17 de octubre del mismo año, conforme al artículo Primero Transitorio del decreto. Aplica a todo procedimiento iniciado desde esa fecha y, de forma controvertida, también a ciertos asuntos en trámite por disposición transitoria.
¿La reforma a la Ley de Amparo aplica retroactivamente a juicios en trámite?
Sí, conforme a un transitorio cuestionado por inconstitucional bajo el artículo 14 de la Constitución, que prohíbe la retroactividad en perjuicio de persona alguna. Las empresas con amparos vigentes pueden impugnar esa aplicación mediante un nuevo juicio constitucional, lo cual está generando precedentes valiosos en circuitos especializados.
¿Qué cambios fiscales trajo la reforma a la Ley de Amparo?
El amparo contra créditos fiscales firmes se restringe a actos de ejecución o cobro, hasta la publicación de la convocatoria de remate, y solo por violaciones del procedimiento de ejecución, conforme al artículo 107 de la Ley de Amparo reformada. Se cierra la puerta a impugnar el fondo del crédito original.
¿Mi empresa puede seguir promoviendo amparo contra resoluciones del SAT?
Sí, pero el momento procesal correcto se adelantó. Conviene promover amparo desde la determinación del crédito, el recurso de revocación o el juicio contencioso administrativo, no al final. Después de la firmeza, el amparo procede solo contra vicios de ejecución, lo cual reduce significativamente el margen de defensa real.
¿Qué es la suspensión del acto reclamado y cómo cambia con la reforma?
Es la medida cautelar que impide ejecutar el acto mientras se resuelve el amparo, regulada en el artículo 128 de la Ley de Amparo. La reforma endurece los requisitos para particulares y amplía exenciones de garantía para entes públicos, generando una asimetría procesal que exige escritos técnicamente reforzados por parte de las empresas.
¿Qué alternativas tiene mi empresa si el amparo se restringe?
Las principales son el arbitraje comercial nacional o internacional, la mediación administrativa, el cabildeo institucional y la negociación con autoridades. Adicionalmente, una estrategia preventiva de compliance fiscal, contratos y gobierno corporativo reduce la necesidad de litigar. El amparo sigue vigente, pero como herramienta integrada, no como recurso único.
Referencias jurídicas
Ley de Amparo, Reglamentaria de los artículos 103 y 107 de la Constitución Política de los Estados Unidos Mexicanos (última reforma DOF, 16 de octubre de 2025). Diario Oficial de la Federación. https://www.diputados.gob.mx/LeyesBiblio/ref/lamp.htm
Constitución Política de los Estados Unidos Mexicanos, artículos 14, 103 y 107. Cámara de Diputados del H. Congreso de la Unión. https://www.diputados.gob.mx/LeyesBiblio/
Suprema Corte de Justicia de la Nación. Buscador Jurídico de Tesis y Jurisprudencia. https://bj.scjn.gob.mx/
Diario Oficial de la Federación, edición del 16 de octubre de 2025. https://www.dof.gob.mx/
Nota de descargo: Este artículo es de carácter informativo y no constituye asesoría legal formal ni establece relación abogado-cliente.
👉 Agenda una asesoría legal en Baráibar & Asociados.
by paulina@baraibar.com.mx | May 27, 2026 | Uncategorized
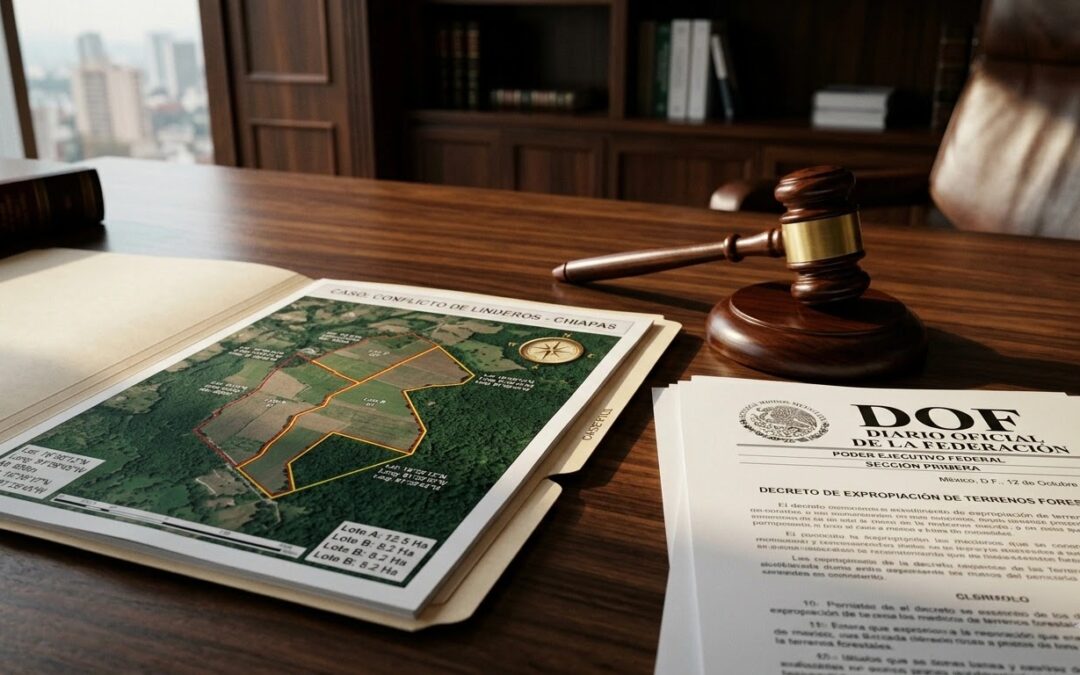
La certificación laboral para agroexportación ya no es una idea: desde el 1 de mayo de 2026 (DOF, edición vespertina) se adicionó el artículo 283 Quáter a la LFT para que la STPS pueda expedir un certificado de cumplimiento laboral y de seguridad social, con reglas operativas a emitirse en 30 días. En paralelo, se reformó la Ley de Comercio Exterior para incorporar supuestos vinculados a deforestación/cambio de uso de suelo y ecología como base para medidas en comercio exterior. (Cámara de Diputados)
Para agroexportadores y cadenas de suministro (agro/forestal), el mensaje es claro: el mercado y la autoridad se están alineando hacia tolerancia baja frente a riesgos laborales, de seguridad social y ambientales.
¿Qué cambió exactamente en el DOF del 1 de mayo de 2026? (y… ¿por qué importa?)
El Decreto publicado en edición vespertina reforma tres piezas:
- Ley de Comercio Exterior, artículo 15, fracciones IV y VI
- Se incorpora expresamente la prevención de la deforestación y del cambio de uso de suelo en terrenos forestales sin autorización como supuesto para medidas.
- Se amplía el espectro de “situaciones no previstas por NOM” para incluir ecología, y además se conecta con trabajo y seguridad social. (Cámara de Diputados)
- Ley Federal del Trabajo, artículo 283 Quáter (nuevo)
- “La STPS podrá expedir un certificado de cumplimiento de obligaciones laborales y de seguridad social”, conforme a disposiciones generales que emitan autoridades competentes. (Cámara de Diputados)
- Transitorio clave
- STPS debe emitir reglas/procedimientos en 30 días contados desde la entrada en vigor (la entrada en vigor fue al día siguiente de la publicación). (Cámara de Diputados)
Por qué importa: el artículo 15 LCE es la “puerta legal” para medidas de regulación o restricción no arancelaria (permisos, certificaciones, etc.) en exportación e importación. En agroexportación, esto aterriza en controles de toma de evidencia, trazabilidad y auditoría: si tu operación no puede demostrar “origen lícito” (ambiental) y “cumplimiento” (laboral/SS), tu riesgo ya no es teórico: es operativo (aduana, clientes, contratos, financiamiento).
Nuevas causales “ambientales” en comercio exterior: de la norma al riesgo aduanero
¿Cómo opera el artículo 15 LCE en la práctica?
El artículo 15 permite establecer medidas no arancelarias a la exportación en supuestos específicos. Con la reforma, la fracción IV incluye de forma expresa prevenir deforestación y cambio de uso de suelo forestal sin autorización. (Cámara de Diputados)
Esto no crea automáticamente un “permiso ambiental” nuevo al día siguiente; lo que hace es habilitar jurídicamente a la autoridad para diseñar medidas en comercio exterior (p. ej., requisitos documentales, certificaciones, restricciones por fracción arancelaria, condicionantes por origen, etc.) cuando detecte el riesgo ambiental.
El foco técnico: “cambio de uso de suelo en terrenos forestales”
El “cambio de uso de suelo en terrenos forestales” es un concepto regulado en el marco forestal/ambiental (y, típicamente, requiere autorización). La reforma en LCE amarra comercio exterior a ese frente: si tu cadena productiva toca zonas con potencial carácter forestal, el estándar probatorio sube. (Cámara de Diputados)
Riesgo recurrente en auditorías de cadena: predios “mixtos” (agrícola–forestal), ampliaciones históricas de frontera agrícola, arrendamientos informales o sin expediente robusto, y trazabilidad incompleta por acopiadores.
Certificación laboral STPS para agroexportación: qué es y qué NO es
¿Qué sí sabemos? (LFT 283 Quáter)
El art. 283 Quáter LFT faculta a la STPS para expedir un certificado de cumplimiento de obligaciones laborales y de seguridad social, sujeto a disposiciones generales. (Cámara de Diputados)
¿Qué todavía es zona gris? (hasta que salgan las reglas)
La norma no define aún:
- si será obligatorio o “voluntario con efectos comerciales”;
- qué universo cubre: ¿solo campo?, ¿toda empresa exportadora?, ¿por producto, por razón social, por centro de trabajo?;
- vigencia, causales de suspensión o revocación;
- interoperabilidad con IMSS/SAT/INFONAVIT y expedientes digitales;
- si funcionará como “pase” para clientes/aduanas o como requisito para ciertos trámites.
Lectura estratégica: aunque se presente como certificación, operará como instrumento de gestión de riesgo comercial: clientes globales, retailers y compradores industriales lo pueden convertir en condición contractual (o de elegibilidad), aun antes de que una autoridad lo exija formalmente.
Impacto práctico en agroexportadores y cadenas de suministro (agro/forestal)
Si exportas (o abasteces a quien exporta), el impacto se concentra en tres capas:
- Operación: necesitas expedientes listos “a demanda”
- nómina, contratos, jornadas, listas de raya/temporales, evidencias de capacitación, y documentos de seguridad e higiene.
- evidencia de seguridad social: afiliación y enteros, subcontratación conforme a reglas aplicables, y consistencia documental.
- Cadena: tu riesgo no termina en tu predio
Compras a productores, empacadoras, acopiadores o terceros. La reforma de LCE empuja a que el “riesgo ambiental” se vuelva trazable por lote, proveedor, predio y geografía. (Cámara de Diputados)
- Comercial/contratos: se endurecen las declaraciones y remedios
Verás más cláusulas de:
- auditoría y acceso a información,
- terminación por incumplimiento laboral/ambiental,
- indemnidades por sanciones y retenciones,
- obligaciones de mantenimiento de certificaciones.
¿Tu operación agroexportadora necesita aterrizar esta reforma en políticas, contratos y expedientes de auditoría? En Baráibar & Asociados (CDMX) podemos ayudarte a diseñar un plan de cumplimiento sólido y defendible. Agenda una consulta.
Matriz de riesgos 2026: dónde se rompen más seguido las empresas
A continuación, los “puntos de falla” típicos que vuelven crítico el certificado STPS y la causal ambiental en LCE:
1) Laboral: temporales del campo, subregistro y documentación fragmentada
En campo, el riesgo no solo es el incumplimiento, sino la imposibilidad de acreditarlo de forma consistente entre centros de trabajo, temporadas y contratistas. El certificado STPS, si se convierte en estándar, castigará la informalidad documental. (Cámara de Diputados)
2) Seguridad social: brechas IMSS por movilidad y terceros
Los esquemas con alta rotación y proveedores de mano de obra son altamente auditables. Un “certificado” que mezcle laboral + seguridad social presiona a alinear:
- altas/bajas,
- SBC,
- entero oportuno,
- consistencia entre CFDI de nómina y pagos de seguridad social.
3) Ambiental: predios, polígonos y evidencia de autorización
La causal LCE no persigue “opiniones”; persigue hechos demostrables: deforestación/cambio de uso de suelo sin autorización. El cuello de botella real será el expediente (títulos, autorizaciones, planos, coordenadas, contratos de suministro, trazabilidad por lote). (Cámara de Diputados)
4) Comercio exterior: requisitos no arancelarios y fracciones sensibles
La LCE prevé que las medidas no arancelarias se instrumenten vía permisos previos, cupos, marcado de origen, certificaciones y otros instrumentos. Con la reforma, “certificación” deja de ser solo un tema de calidad: se vuelve también laboral/ambiental. (Cámara de Diputados)
Cómo prepararte: plan de cumplimiento defendible en 30–90 días
Aquí es donde un enfoque “premium” hace diferencia: no es juntar papeles, es construir capacidad probatoria.
Paso 1: Due diligence interno tipo “auditoría de comprador”
- mapa de centros de trabajo, temporadas y proveedores de mano de obra;
- revisión de contratos, reglamentos, jornada, pagos y recibos;
- consistencia nómina–contabilidad–impuestos–seguridad social (sin contradicciones).
Paso 2: Expediente STPS listo para certificación
Aunque no conozcamos aún el checklist oficial, un expediente robusto normalmente incluye:
- organigrama y responsables,
- políticas de cumplimiento,
- evidencia de capacitación y seguridad e higiene,
- bitácoras y actas,
- contratos y comprobantes de pago,
- trazabilidad de personal temporal por temporada.
Paso 3: Trazabilidad ambiental por proveedor/predio/lote
Tu trazabilidad debe poder responder: ¿de qué predio salió este producto y qué evidencia respalda que no hubo cambio de uso de suelo forestal sin autorización?
Consolidar:
- onboarding de proveedores,
- declaraciones contractuales,
- verificación documental,
- auditorías muestrales,
- mecanismos de terminación y sustitución de proveedores.
Paso 4: Contratos: convertir cumplimiento en obligación operativa
Actualiza contratos de suministro/maquila/compra con:
- obligación de entregar evidencia periódica,
- auditorías y derecho de visita,
- obligación de notificar investigaciones/sanciones,
- remedios proporcionales y ejecutables (retenciones, sustitución, rescisión).
No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en comercio exterior y compliance laboral listos para defender tus intereses en Ciudad de México.
Qué viene: escenarios realistas tras la publicación de reglas STPS
Hay tres escenarios plausibles (y no son excluyentes):
- Certificación como “fast-track” comercial
Compradores la piden como estándar de proveedor; quien no la tenga queda fuera de licitaciones/contratos.
- Certificación como requisito en trámites o programas
Puede conectarse indirectamente con autorizaciones o esquemas de facilitación; incluso sin llamarlo “obligatorio”, el mercado lo vuelve indispensable.
- Certificación como base de inspección focalizada
Al existir un instrumento formal, se crea un “mapa” de empresas certificadas/no certificadas. Eso puede influir en inspecciones, auditorías y revisiones.
En paralelo, la causal ambiental en LCE habilita medidas sectoriales (por productos o fracciones) donde el riesgo de deforestación/cambio de uso de suelo sea alto. (Cámara de Diputados)
Conclusión
La reforma del 1 de mayo de 2026 no es solo “más regulación”: es un cambio de arquitectura. Comercio exterior ahora puede apoyarse de forma más explícita en ecología (incluida deforestación/cambio de uso de suelo) y en trabajo/seguridad social para justificar medidas. Y la STPS obtiene un instrumento (certificación) que, por diseño, puede convertirse en moneda de acceso al mercado. (Cámara de Diputados)
CTA 3 (antes de la conclusión final)
Asegura tu posición comercial y reduce contingencias con acompañamiento legal experto de Baráibar & Asociados en CDMX: compliance, contratos y estrategia probatoria.
FAQs (búsquedas reales en México)
1) ¿Qué es el certificado de cumplimiento laboral para agroexportación?
Es un certificado que la STPS podrá expedir para acreditar cumplimiento de obligaciones laborales y de seguridad social, previsto en el artículo 283 Quáter de la LFT. Su trámite dependerá de disposiciones generales que emitan autoridades competentes. (Cámara de Diputados)
2) ¿El certificado STPS ya es obligatorio para exportar?
El Decreto solo faculta a la STPS para expedirlo y ordena emitir reglas en 30 días; no establece por sí mismo obligatoriedad universal para exportar. Sin embargo, puede volverse exigible por reglas posteriores o por contratos con compradores. (Cámara de Diputados)
3) ¿Qué cambió en la Ley de Comercio Exterior sobre temas ambientales?
Se reformó el art. 15, fracción IV para incluir la prevención de deforestación y cambio de uso de suelo en terrenos forestales sin autorización, y la fracción VI para incluir ecología (y conexión con trabajo/seguridad social) como base para medidas. (Cámara de Diputados)
4) ¿Qué tipo de medidas puede imponer comercio exterior por estas causales?
La LCE prevé medidas no arancelarias como permisos previos, cupos, marcado de origen, certificaciones y otros instrumentos, identificables por fracción arancelaria. Las causales reformadas habilitan su diseño cuando exista riesgo ambiental/laboral según el supuesto. (Cámara de Diputados)
5) ¿Cómo afecta esta reforma a empresas que compran a productores independientes?
Eleva el estándar de debida diligencia: la empresa líder puede necesitar demostrar trazabilidad y cumplimiento en su cadena para sostener exportaciones o contratos. La reforma apunta a prevenir riesgos ambientales (deforestación/cambio de uso de suelo) que suelen materializarse aguas arriba. (Cámara de Diputados)
6) ¿Qué documentos conviene preparar para una certificación laboral STPS?
Aunque faltan reglas, conviene estructurar expediente probatorio: contratos, recibos y controles de jornada; evidencia de seguridad e higiene; registros de personal temporal; y consistencia de cumplimiento de seguridad social. Fundamento: art. 283 Quáter LFT y transitorio de reglas procedimentales. (Cámara de Diputados)
Referencias oficiales (con última reforma y URL)
- Decreto DOF 01/05/2026 (Edición Vespertina) – “Se reforman… Ley de Comercio Exterior… y se adiciona el art. 283 Quáter LFT…” – Publicado 01-may-2026.
https://www.diputados.gob.mx/LeyesBiblio/ref/lce/LCE_ref06_01may26.pdf (Cámara de Diputados)
- Ley de Comercio Exterior (texto vigente Cámara de Diputados) – (incluye nota “Fracción reformada DOF 01-05-2026” en art. 15).
https://www.diputados.gob.mx/LeyesBiblio/pdf_mov/Ley_de_Comercio_Exterior.pdf (Cámara de Diputados)
- Ley Federal del Trabajo (texto vigente Cámara de Diputados) – “Últimas Reformas DOF 01-05-2026” e incorporación del art. 283 Quáter.
https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf (Cámara de Diputados)
- Ley General de Desarrollo Forestal Sustentable (Cámara de Diputados) – marco sobre ecosistemas forestales y conceptos vinculados a cambio de uso de suelo.
https://www.diputados.gob.mx/LeyesBiblio/pdf/LGDFS.pdf (Cámara de Diputados)
- Ley General del Equilibrio Ecológico y la Protección al Ambiente (Cámara de Diputados) – bases de preservación y protección ambiental.
https://www.diputados.gob.mx/LeyesBiblio/pdf/LGEEPA.pdf (Cámara de Diputados)
Disclaimer: “Este artículo es informativo y no constituye asesoría legal ni relación abogado-cliente.”
by paulina@baraibar.com.mx | May 12, 2026 | Derecho Penal
Hecho delictivo ya no puede tratarse como una frase “automática” para justificar una orden de aprehensión o un auto de vinculación a proceso. Desde marzo de 2026, un criterio obligatorio enfatiza que, por última ratio y la función garantista del tipo penal, la Fiscalía debe aportar datos de prueba mínimos que evidencien en lo fáctico las características básicas del delito imputado, antes de afectar la libertad (artículo 16 constitucional).
En la práctica, este estándar reordena el debate: no basta narrar, hay que verificar mínimamente. Para empresas y personas investigadas en CDMX, esto abre una vía defensiva clara para combatir imputaciones “genéricas” y, a la vez, obliga a fortalecer estrategias de compliance y gestión de evidencia.
1) Qué cambió en 2026: “hecho delictivo” como mínimo fáctico verificable
El criterio difundido como “HECHO DELICTIVO. SU CONNOTACIÓN BÁSICA A LA LUZ DE LOS PRINCIPIOS DE ÚLTIMA RATIO Y DE FUNCIÓN GARANTISTA DEL TIPO PENAL” sostiene una idea operativa: el “hecho delictivo” del artículo 16 constitucional exige una suficiencia probatoria mínima que muestre, en el mundo fáctico, una conducta con características básicas del tipo penal atribuido preliminarmente. Esa carga corresponde a la Fiscalía y es requisito indispensable tanto para orden de aprehensión como para vinculación a proceso, por su impacto directo o indirecto en la libertad.
Por qué importa para orden de aprehensión (art. 16 CPEUM)
El artículo 16 constitucional exige (entre otros elementos) que obren datos que establezcan que se ha cometido el hecho y que exista probabilidad de participación.
El punto del criterio 2026 es que ese “hecho” no puede ser una etiqueta vacía: debe tener anclaje mínimo en datos de prueba que muestren la materialidad básica de la conducta típica.
Por qué importa para vinculación a proceso (art. 316 CNPP)
El artículo 316 CNPP exige datos de prueba que establezcan que se cometió un hecho que la ley señala como delito, entendiendo que existen esos datos cuando haya indicios razonables que lo permitan suponer.
El criterio de 2026 empuja a que esos “indicios razonables” se traduzcan en rasgos fácticos verificables del tipo penal, no solo en inferencias amplias.
2) Fecha de obligatoriedad y alcance procesal real
Este criterio se publicó en el Semanario el 6 de marzo de 2026 y se consideró de aplicación obligatoria a partir del 9 de marzo de 2026.
Alcance práctico:
- Se vuelve un parámetro de control para jueces de control al analizar solicitudes de aprehensión y para resolver vinculación a proceso.
- Aumenta el costo de litigar con imputaciones “de manual”: si la Fiscalía no aterriza el tipo penal en hechos verificables, la defensa tiene un argumento técnico para negar, revocar o amparar.
⚖️ spin: ¿Tienes dudas sobre este tema? Los abogados de Baráibar & Asociados en CDMX pueden orientarte. Agenda tu consulta hoy.
3) El núcleo del criterio: última ratio + función garantista del tipo penal
El criterio explica que el derecho penal, por ser última ratio, debe usarse con un estándar reforzado cuando el acto procesal incide en libertad. Además, la función garantista del tipo penal exige que solo la comisión de conductas tipificadas (y no “parecidas”) justifique medidas intensas como aprehensión o continuidad del proceso.
¿Qué significa “función garantista” en lenguaje litigable?
En audiencia, “función garantista” se traduce en un control:
- Delimitar la conducta punible (qué sí y qué no entra en el tipo).
- Exigir que la Fiscalía muestre hechos básicos que coincidan con ese marco.
- Evitar que el proceso se use como “investigación extendida” con la libertad ya restringida.
Última ratio como estándar probatorio mínimo, no como discurso
El criterio no dice “acrediten el delito completo” en etapa inicial. Dice: aporten lo mínimo verificable del tipo imputado, porque el Estado está usando su herramienta más intensa. Esa diferencia es clave: no se pide sentencia anticipada, se exige piso fáctico.
4) Orden de aprehensión: dónde se rompe la solicitud de Fiscalía con este estándar
En CNPP, el juez puede ordenar citatorio, comparecencia o aprehensión cuando hay denuncia/querella, el MP anuncia datos que establecen hecho delictivo y probabilidad de autoría, y —para aprehensión— necesidad de cautela.
Con el criterio 2026, los puntos vulnerables típicos son:
A) Hechos “genéricos” sin rasgos típicos
Ejemplo: “se apoderó de recursos”, “defraudó”, “amenazó”, “alteró documentos”, sin describir cómo, cuándo, con qué medio, con qué resultado, y sin datos que lo soporten. El estándar obliga a mostrar características básicas del tipo (conducta/objeto/resultado relevante, según el delito).
B) Saltos inferenciales sin dato duro
Cuando la Fiscalía pide aprehensión con inferencias (“por su cargo debió saber”, “tenía acceso”, “es administrador”), sin datos externos mínimos (trazabilidad, mensajes, peritajes preliminares, registros, testigos con contexto verificable).
C) “Necesidad de cautela” como muletilla
Aunque el criterio se centra en “hecho delictivo”, en la práctica obliga a revisar si se está usando la aprehensión para conducir sin sustento fáctico básico. Si el “hecho” es frágil, la cautela se vuelve desproporcionada.
Riesgo empresarial típico (CDMX): denuncias internas o de exempleados que escalan a carpeta; si la empresa no preserva evidencia y narrativa, la Fiscalía puede “rellenar” con suposiciones. Este criterio vuelve más rentable litigar el estándar desde el inicio.
5) Vinculación a proceso: el debate ya no es solo probabilidad de participación
El artículo 316 CNPP exige datos de prueba sobre hecho delictivo y probabilidad de intervención.
El criterio 2026 endurece el primer componente: hecho delictivo como mínimo fáctico verificable de las características básicas del delito.
Cómo se usa estratégicamente en audiencia inicial:
- Separar la discusión: primero “hecho delictivo” (piso fáctico), luego “probabilidad”.
- Pedir al juez que identifique qué rasgos típicos básicos se consideran satisfechos y con qué dato (no con qué “dicho”).
- Atacar la “tipicidad mínima” cuando la imputación es narrativa pero no verificable.
Errores comunes de defensa (que debes evitar):
- Discutir “inocencia” o “prueba plena” (no es el estándar).
- Irse directo a contradicciones finas sin tumbar primero la falta de características básicas del tipo.
- No amarrar el argumento al impacto en libertad (medidas cautelares, comparecencias, restricción reputacional, etc.).
No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en penal listos para defender tus intereses en Ciudad de México.
6) Checklist táctico: qué debe aportar la Fiscalía y qué debe exigir la defensa
Este criterio funciona como un checklist litigable.
Lo mínimo que debe existir (según el delito)
Sin inventar “listas universales”, la lógica es: rasgos básicos del tipo + dato de prueba mínimo que los haga verificables.
Ejemplos de “mínimo verificable” (en abstracto):
- Patrimoniales: trazabilidad de disposición, afectación concreta, documento/registro base, identificación del bien/valor.
- Documentales: existencia del documento, intervención atribuida, pericia preliminar o rasgo objetivo verificable.
- Amenazas/violencia: contexto, medio, contenido básico, temporalidad, elemento objetivo que soporte la afirmación.
Cómo debe estructurarse la objeción defensiva
- “Señoría, aun si se concede por ahora la narrativa, no hay datos mínimos que evidencien en lo fáctico las características básicas del tipo penal X; por función garantista y última ratio, no puede afectarse la libertad con un hecho no verificable.”
Riesgo: que el juez “supla” el estándar
El peligro real es que el juzgador “complete” mentalmente lo que la Fiscalía no acreditó (“suena a fraude”). Este criterio da base para exigir una resolución más metódica: rasgo típico + dato.
7) Impacto en empresas: compliance penal y gestión de evidencia desde el día 1
Para compañías (fintech, retail, construcción, logística, pharma, tech) el estándar 2026 tiene dos lecturas:
1) Defensa temprana más potente
Si la carpeta se armó con testimonios vagos o documentos inconexos, la defensa puede frenar aprehensión/vinculación con un enfoque de tipicidad mínima verificable.
2) Mayor exigencia interna
Las empresas deben construir su “explicación fáctica verificable” con rapidez:
- Preservación de correos/chats, bitácoras, logs, registros contables.
- Cadena de custodia interna (sin sustituir a la autoridad, pero evitando destrucción/alteración).
- Protocolos de investigación interna (para no generar contradicciones que luego se usen como “dato” contra la empresa o directivos).
Zona gris frecuente: investigaciones internas mal documentadas que crean “hechos” sin soporte técnico. El criterio 2026 premia la precisión y castiga el relato.
8) Estrategia de amparo: cuándo este criterio es decisivo
El propio criterio se construye en escenarios de orden de aprehensión y vinculación a proceso, y afirma que el artículo 16 exige ese umbral mínimo.
Cuándo suele ser decisivo:
- Cuando la resolución judicial no identifica qué datos sostienen las características básicas del delito.
- Cuando el MP “anuncia” datos, pero en audiencia no se traducen en hechos verificables.
- Cuando la resolución se apoya en frases estándar (“indicios razonables”) sin explicar indicios de qué.
Cómo se traduce en riesgo procesal para Fiscalía:
- Mayor probabilidad de revocación/negación,
- Mayor exposición en amparo por motivación insuficiente,
- Mayor presión para “robustecer” carpetas antes de pedir medidas restrictivas.
Protege tu libertad y tu estrategia de defensa con asesoría legal experta de Baráibar & Asociados en CDMX.
Conclusión
El criterio obligatorio de marzo de 2026 reubica el concepto de hecho delictivo en su lugar correcto: un mínimo fáctico verificable que la Fiscalía debe mostrar para justificar medidas que impactan la libertad, coherente con la última ratio y la función garantista del tipo penal.
Para defensa penal (y para gestión de riesgo empresarial) el mensaje es claro: el litigio ya no se gana con retórica; se gana obligando a que el tipo penal aterrice en hechos básicos verificables, desde el primer acto que pretende restringir derechos.
FAQs (México) — Respuestas tipo snippet (45–60 palabras)
1) ¿Qué es “hecho delictivo” para una orden de aprehensión?
Es el hecho denunciado que la ley señala como delito, respaldado por datos que permitan establecer que ocurrió y que existe probabilidad de participación. El estándar constitucional deriva del artículo 16 CPEUM y se operacionaliza en CNPP. En 2026 se enfatiza que debe existir un mínimo fáctico verificable.
2) ¿La Fiscalía debe probar el delito completo para vincular a proceso?
No. Para vinculación, el CNPP exige datos de prueba e indicios razonables, no prueba plena. Sin embargo, debe haber un mínimo verificable de las características básicas del delito imputado, conforme al criterio obligatorio de 2026 y al artículo 316 CNPP.
3) ¿Qué pasa si la orden de aprehensión se basa en hechos genéricos?
Si la solicitud y la resolución no muestran datos mínimos que evidencien en lo fáctico las características básicas del delito, puede argumentarse violación al artículo 16 CPEUM por insuficiencia del “hecho delictivo”, y buscarse control judicial o amparo según el caso.
4) ¿Desde cuándo es obligatorio el criterio “HECHO DELICTIVO. SU CONNOTACIÓN BÁSICA…”?
Se publicó el 6 de marzo de 2026 y se consideró obligatorio desde el 9 de marzo de 2026, conforme a la Gaceta del Semanario Judicial de la Federación. Esto impacta decisiones sobre aprehensión y vinculación.
5) ¿Cómo se relaciona el artículo 141 CNPP con el “hecho delictivo”?
El artículo 141 CNPP permite citatorio, comparecencia o aprehensión cuando hay denuncia/querella y el MP anuncia datos que establecen el hecho delictivo y probabilidad de autoría; para aprehensión, además, necesidad de cautela. El criterio 2026 exige que ese “hecho” tenga mínimo fáctico verificable.
6) ¿Qué debe pedir la defensa en audiencia para aplicar este estándar?
Debe exigir que el juez identifique qué características básicas del tipo penal se consideran satisfechas y con qué dato concreto, evitando motivaciones genéricas. El fundamento está en el artículo 16 CPEUM, el 316 CNPP y el criterio obligatorio de 2026 sobre “hecho delictivo”.
Referencias (oficiales) + última reforma
Disclaimer: Este artículo es informativo y no constituye asesoría legal ni relación abogado-cliente.
SEO Summary
- Focus Keyphrase:
- Keywords secundarias: artículo 16 constitucional, artículo 316 CNPP, artículo 141 CNPP, última ratio penal, función garantista del tipo penal, datos de prueba mínimos, juez de control CDMX, defensa penal estratégica
- Meta Description: Hecho delictivo en 2026: estándar mínimo verificable para orden de aprehensión y vinculación a proceso. Evita riesgos y nulidades.
- Meta Title: Hecho delictivo y orden de aprehensión/vinculación: estándar mínimo verificable 2026
- Slug SEO: hecho-delictivo-orden-aprehension-vinculacion-estandar-minimo-2026
- Breadcrumb: Inicio > Penal > Hecho delictivo y órdenes de aprehensión 2026
- Categoría: Penal
- Intención de búsqueda: preventiva + informacional (con componente transaccional)
- Outbound links: CPEUM Diputados; CNPP Diputados; Gaceta SCJN (PDF)
- Internal links (sugeridos): “Amparo contra orden de aprehensión en CDMX”; “Audiencia inicial y vinculación a proceso: estrategia”; “Medidas cautelares: riesgos y defensa”
- Keyphrase Density (estimada): 0.8%–1.2%
- Flesch estimado: 58–63
- Voz pasiva estimada: < 12%
- “Orden de aprehensión en CDMX: cómo combatir la necesidad de cautela (2026)”
- Keyword: necesidad de cautela orden de aprehensión
- Intención: preventiva/defensiva
- Relación: complementa el estándar de hecho delictivo con el eje cautelar
- Potencial comercial: defensa en audiencia y amparo
- “Vinculación a proceso: cómo desmontar imputaciones genéricas con el artículo 316 CNPP (2026)”
- Keyword: artículo 316 CNPP vinculación a proceso
- Intención: informacional + transaccional
- Relación: baja a técnica de audiencia inicial
- Potencial comercial: litigio estratégico penal
- “Evidencia digital y datos de prueba mínimos: guía de preservación para empresas investigadas (CDMX 2026)”
- Keyword: preservación de evidencia digital empresa investigación penal
- Intención: preventiva/compliance
- Relación: fortalece el “mínimo verificable” desde el día 1
- Potencial comercial: compliance penal corporativo y gestión de crisis