El buzón tributario obligatorio dejó de ser una recomendación y se convirtió en un deber sancionable para prácticamente todos los contribuyentes en México. Por lo tanto, quien no lo habilite o no mantenga actualizados sus medios de contacto enfrenta multas conforme al artículo 86-D del Código Fiscal de la Federación. Asimismo, el Paquete Económico 2026 amplió el plazo de notificación electrónica de tres a veinte días hábiles, un cambio que beneficia directamente a personas físicas y morales.
A continuación explicamos quién debe cumplir, qué requisitos aplica el SAT y cómo evitar sanciones antes de que termine la prórroga vigente.
¿Qué significa que el buzón tributario obligatorio ya sea ley?
El buzón tributario es el canal digital que el Servicio de Administración Tributaria usa para notificar actos administrativos, requerimientos y resoluciones. Durante varios años funcionó como una herramienta más bien opcional en la práctica, aunque la ley ya lo contemplaba desde 2014. Sin embargo, esa tolerancia terminó con la reforma al Código Fiscal de la Federación publicada en el Diario Oficial de la Federación el 9 de abril de 2026.
A partir de esa reforma, no habilitar el buzón o no mantener actualizados los medios de contacto constituye una infracción autónoma. En consecuencia, el SAT ya no depende de que el contribuyente revise el buzón por voluntad propia: la omisión misma genera la sanción, exista o no una notificación pendiente.
El motivo por el que este cambio importa tanto
Cabe destacar que el buzón tributario obligatorio también redefine cómo corre el tiempo legal para impugnar un acto de autoridad. Por ejemplo, si una notificación se deposita en el buzón y el contribuyente nunca lo revisó porque no lo había habilitado, el plazo para responder corre de todas formas. Así, la omisión no solo cuesta una multa: puede costar la oportunidad de defenderse a tiempo.
¿Quiénes deben habilitar el buzón tributario obligatorio?
La obligación alcanza tanto a personas físicas como a personas morales inscritas en el Registro Federal de Contribuyentes, con independencia de su régimen fiscal. Asimismo, aplica a quienes tributan bajo regímenes simplificados que antes solían quedar fuera del radar de fiscalización activa. Por ejemplo, un profesionista bajo el régimen de plataformas digitales también debe habilitarlo, igual que una pequeña empresa familiar dada de alta como persona moral.
No obstante, algunos contribuyentes con inscripciones muy recientes cuentan con una ventana breve para cumplir antes de que se active la fiscalización automática. Por su parte, quienes ya tenían el buzón habilitado bajo las reglas anteriores deben verificar que sus medios de contacto sigan vigentes, ya que un correo electrónico dado de baja equivale, en la práctica, a no tener buzón activo.
Grupos empresariales con múltiples RFC
Los grupos que operan con varias razones sociales enfrentan un reto adicional. En cambio, cada persona moral del grupo requiere su propio buzón habilitado y sus propios medios de contacto confirmados, sin que sea posible centralizar el cumplimiento en una sola entidad. Esta situación obliga a las áreas fiscales corporativas a mantener un inventario actualizado de RFC y responsables de cada habilitación.
También conviene mencionar el caso de contribuyentes que suspenden actividades de forma temporal. Muchos suponen que la suspensión los libera de mantener el buzón activo, pero esa suposición es incorrecta. Mientras el RFC permanezca vigente ante el SAT, la obligación de mantener medios de contacto actualizados continúa, incluso sin operaciones registradas durante ese periodo.
Requisitos: medios de contacto y plazo de confirmación
El SAT exige registrar al menos un correo electrónico y un número de teléfono celular de diez dígitos con lada nacional. Además, cada medio de contacto debe confirmarse dentro de las setenta y dos horas siguientes a su registro, mediante el código que la autoridad envía automáticamente. Si ese plazo vence sin confirmación, el contribuyente debe repetir el proceso desde cero.
Es decir, no basta con capturar los datos una sola vez: el sistema exige una validación activa que muchos contribuyentes olvidan completar. Por ejemplo, es común que el código llegue al correo y se pierda entre mensajes no revisados, lo que obliga a solicitar un nuevo código y reiniciar el conteo de horas.
| IMPORTANTE: ¿Tienes dudas sobre este tema? Los abogados de Baráibar & Asociados en CDMX pueden orientarte. Agenda tu consulta hoy. |
Multas por no cumplir: el artículo 86-D del CFF
El artículo 86-D del Código Fiscal de la Federación establece la sanción para quien no habilite el buzón tributario obligatorio o no registre y actualice sus medios de contacto. La multa oscila entre 3,850 y 11,540 pesos, según la gravedad y el historial del contribuyente. Por lo tanto, una micro empresa y una compañía mediana pueden enfrentar montos distintos por la misma omisión.
Asimismo, esta sanción es independiente de cualquier otra consecuencia derivada de perder notificaciones por no revisar el buzón. En cambio, cuando el contribuyente sí tenía el buzón habilitado pero ignoró una notificación válida, el problema deja de ser una simple multa administrativa y se convierte en un acto firme que puede ser muy difícil de revertir.
Reincidencia y agravantes
De igual manera, la autoridad puede considerar agravante la reincidencia en la falta de actualización de medios de contacto. Por ejemplo, un contribuyente que ya fue notificado de la irregularidad y no corrige la situación enfrenta un escrutinio mayor en revisiones posteriores. Finalmente, conviene recordar que la multa no exime de la obligación: el contribuyente debe habilitar o actualizar el buzón de todas formas, además de pagar la sanción correspondiente.
Los despachos contables suelen recomendar revisar el estatus del buzón como parte de la auditoría fiscal anual de cualquier empresa, precisamente porque esta omisión pasa desapercibida hasta que ya generó un problema mayor. Esa revisión, al ser tan sencilla, rara vez justifica el costo de ignorarla.
La prórroga hasta 2027: qué significa realmente
Aunque la infracción existe desde la reforma de abril de 2026, la aplicación efectiva de la sanción se prorrogó hasta el 1 de enero de 2027. Esta prórroga está prevista en el artículo transitorio Cuarto de la Resolución Miscelánea Fiscal 2026 y su Anexo 5, publicados en el Diario Oficial de la Federación el 28 de diciembre de 2025. Por lo tanto, el SAT no está multando de manera generalizada por esta causa durante 2026, aunque sí puede hacerlo a partir de la fecha señalada.
Sin embargo, interpretar la prórroga como una razón para posponer el cumplimiento es un error común. En consecuencia, cualquier contribuyente que aún no haya habilitado su buzón enfrenta el 1 de enero de 2027 como fecha límite real, no como una sugerencia. Además, las notificaciones que el SAT deposite en el buzón durante 2026 siguen siendo válidas, independientemente de que la sanción por no habilitarlo todavía no se aplique con rigor.
Otro cambio clave: de tres a veinte días hábiles para notificaciones
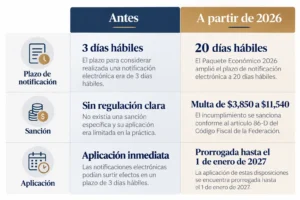
El Paquete Económico 2026 modificó también el plazo que tiene el contribuyente para considerarse notificado a través del buzón tributario. Antes, la notificación surtía efectos apenas tres días después de su depósito, un plazo que muchos consideraban insuficiente para reaccionar. Ahora, ese plazo se amplió a veinte días hábiles, lo que otorga mayor certeza jurídica tanto a personas físicas como morales.
Este ajuste responde, en parte, a años de litigios donde los contribuyentes argumentaban falta de oportunidad real para revisar sus notificaciones. Por su parte, la autoridad fiscal defendió el cambio como una forma de reducir la conflictividad y mejorar la percepción del sistema. Cabe destacar que este plazo más amplio no sustituye la obligación de habilitar el buzón: simplemente da más tiempo una vez que la notificación ya se realizó correctamente.
Buzón tributario frente a otros medios de notificación fiscal
Antes de la digitalización, el SAT notificaba principalmente por correo postal certificado o mediante estrados en sus oficinas. Ambos métodos seguían vigentes de forma residual, aunque el buzón tributario obligatorio se convirtió en el canal preferente para la inmensa mayoría de los actos administrativos. Por lo tanto, un contribuyente que solo revisa su correo postal corre el riesgo de perder notificaciones que ya se depositaron electrónicamente semanas atrás.
La autoridad conserva la facultad de notificar por estrados cuando el domicilio fiscal resulta inlocalizable o cuando el buzón no puede utilizarse por causas imputables al contribuyente. Sin embargo, esta vía se reserva para situaciones excepcionales, no para el flujo ordinario de notificaciones. Asimismo, los estrados físicos exigen que el interesado acuda personalmente a revisarlos, lo cual resulta mucho menos práctico que una notificación electrónica accesible desde cualquier dispositivo.
¿Qué implica esto para la estrategia de defensa fiscal?
En consecuencia, cualquier estrategia de defensa fiscal moderna debe partir de la premisa de que el buzón tributario es la fuente primaria de información sobre actos de autoridad. Los despachos que litigan en materia fiscal revisan el buzón de sus clientes de forma rutinaria, precisamente porque ahí suele aparecer la primera señal de un procedimiento de fiscalización antes de que se formalice por otros medios. De igual manera, contar con acceso oportuno al buzón permite preparar una defensa desde las primeras etapas, en lugar de reaccionar tardíamente ante una resolución ya consumada.
| AVISO: No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en materia fiscal listos para defender tus intereses en Ciudad de México. |
¿Cómo habilitar el buzón tributario obligatorio paso a paso?
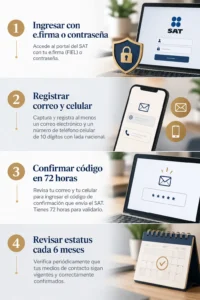
El primer paso consiste en ingresar al portal del SAT con la e.firma o la contraseña vigente del contribuyente. Dentro del minisitio de buzón tributario, la plataforma solicita capturar el correo electrónico y el número celular que funcionarán como medios de contacto oficiales. Por ejemplo, conviene usar una cuenta de correo que el área responsable revise a diario, no una bandeja secundaria que rara vez se consulta.
En segundo lugar, el sistema envía un código de confirmación a cada medio registrado. Ese código debe capturarse dentro de las setenta y dos horas siguientes, tal como se explicó antes. Finalmente, conviene revisar el estatus del buzón cada seis meses, ya que los cambios de personal, de número celular o de proveedor de correo pueden dejar los medios de contacto desactualizados sin que nadie lo note de inmediato.
Buenas prácticas para empresas medianas y grandes
Asimismo, las empresas con varios RFC deben asignar un responsable claro para cada habilitación, de manera que ninguna entidad del grupo quede sin buzón activo por falta de seguimiento. Además, conviene documentar internamente la fecha de cada confirmación, de modo que exista evidencia interna del cumplimiento en caso de una discrepancia con la autoridad.
Por otra parte, conviene establecer un calendario interno de revisión que no dependa de la memoria de una sola persona. Un simple recordatorio semestral, asignado formalmente al área de administración o al despacho contable externo, reduce de forma considerable el riesgo de que un cambio de personal deje el buzón desatendido durante meses. Finalmente, algunas empresas optan por registrar un correo institucional en lugar de uno personal, precisamente para que la responsabilidad no dependa de la permanencia de un empleado específico en la organización.
Errores comunes y riesgos de no actualizar el buzón
Uno de los errores más frecuentes es registrar el correo de una persona que ya no labora en la empresa. En consecuencia, las notificaciones llegan a una bandeja que nadie revisa, aunque formalmente el buzón esté habilitado. Este descuido genera el mismo riesgo práctico que no tener buzón, aunque desde el punto de vista formal la empresa aparezca como cumplida.
Otro error habitual es no verificar que el número celular registrado siga activo tras un cambio de compañía telefónica. Por ejemplo, cuando el número se da de baja, los códigos de confirmación dejan de llegar y el contribuyente ni siquiera se entera de que su buzón quedó inválido. No obstante, ambos errores se corrigen con una revisión periódica sencilla que cualquier área administrativa puede incorporar a su calendario.
Un tercer error, menos evidente, es confundir la confirmación inicial del medio de contacto con una validación permanente. El SAT no vuelve a pedir confirmación de manera automática mientras los datos no cambien, lo que genera una falsa sensación de que el trámite ya quedó resuelto para siempre. Sin embargo, cualquier actualización posterior, como un cambio de número celular, reinicia el proceso de confirmación y exige atención inmediata dentro de las setenta y dos horas correspondientes.
| Protege tu operación con la asesoría legal experta de Baráibar & Asociados frente al buzón tributario obligatorio 2026. |
Conclusión: no esperes a enero de 2027
El buzón tributario obligatorio ya genera consecuencias legales, aunque la sanción económica todavía tenga una prórroga vigente. Por lo tanto, habilitarlo y mantenerlo actualizado es la forma más simple de evitar tanto la multa como el riesgo de perder un plazo de defensa. Finalmente, conviene recordar que la certeza jurídica ganada con el nuevo plazo de veinte días solo beneficia a quien realmente revisa su buzón.
Entre agosto de 2026 y enero de 2027 existe una ventana práctica para corregir cualquier omisión sin el costo reputacional de una fiscalización ya iniciada. Aprovechar ese tiempo, en lugar de esperar a la fecha límite, evita sorpresas tanto en la caja de la empresa como en su calendario de defensa legal. Una revisión de quince minutos hoy puede ahorrar semanas de litigio innecesario mañana.
Preguntas frecuentes sobre el buzón tributario obligatorio
¿Qué es el buzón tributario obligatorio?
Es el canal digital que el SAT usa para notificar actos administrativos. Desde la reforma al Código Fiscal de la Federación publicada el 9 de abril de 2026, no habilitarlo constituye una infracción sancionable conforme al artículo 86-D.
¿Quién debe habilitarlo?
Todas las personas físicas y morales inscritas en el Registro Federal de Contribuyentes, sin importar su régimen fiscal. Asimismo, incluye a quienes tributan bajo esquemas simplificados o plataformas digitales.
¿Cuánto es la multa por no habilitarlo?
El artículo 86-D del CFF prevé una multa de entre 3,850 y 11,540 pesos. Sin embargo, la aplicación efectiva de esta sanción está prorrogada hasta el 1 de enero de 2027, conforme a la RMF 2026.
¿Cuáles son los medios de contacto exige el SAT?
Un correo electrónico y un número celular de diez dígitos con lada nacional. Cada medio debe confirmarse dentro de setenta y dos horas mediante el código que envía la plataforma automáticamente.
¿Cambió el plazo de notificación?
Sí, el Paquete Económico 2026 amplió el plazo para que la notificación surta efectos de tres a veinte días hábiles. Por lo tanto, los contribuyentes cuentan con más tiempo para reaccionar una vez notificados.
¿Puedo tener mi buzón está habilitado pero desactualizado?
El riesgo es equivalente a no tenerlo activo, ya que las notificaciones pueden llegar a un medio de contacto que nadie revisa. Conviene verificar el estatus cada seis meses para evitar perder plazos legales importantes.
Legal references
ENLACE EXTERNO: Buzón Tributario, sitio oficial del SAT → https://www.sat.gob.mx/minisitio/BuzonTributario/index.html
ENLACE EXTERNO: Código Fiscal de la Federación → https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf
ENLACE INTERNO: Reforma LFPCA 2026: Guía Definitiva para el Nuevo Juicio Contencioso Administrativo → https://baraibar.com.mx/reforma-lfpca-2026/
ENLACE INTERNO: Ley de Amparo 2025: Guía Estratégica para Empresas en CDMX → https://baraibar.com.mx/reforma-ley-de-amparo-2025-empresas-cdmx-2/
Este artículo es de carácter informativo y no constituye asesoría legal formal ni establece relación abogado-cliente