La oposición de acreedores en fusiones empresariales ya cuenta con un respaldo constitucional expreso en México. Así lo confirmó el Pleno de la Suprema Corte de Justicia de la Nación, al resolver el Amparo en Revisión 50/2025 en sesión del 7 de enero de 2026. La Corte validó el artículo 224 de la Ley General de Sociedades Mercantiles, norma que permite a cualquier acreedor frenar judicialmente una fusión mientras se resuelve su reclamo. Por lo tanto, ninguna empresa puede asumir que un acuerdo de fusión, por sí solo, garantiza su ejecución inmediata. En consecuencia, los equipos jurídicos y financieros deben incorporar este riesgo a cualquier operación corporativa futura.
¿Qué Resolvió la SCJN sobre la Oposición de Acreedores en Fusiones Empresariales?
El Pleno confirmó que cualquier acreedor de las sociedades que se fusionan puede oponerse judicialmente, mediante juicio sumario, a esa operación. Además, mientras se resuelve la oposición, los efectos de la fusión quedan suspendidos por mandato legal. Esta suspensión no depende de un análisis previo sobre el fondo del reclamo del acreedor. En consecuencia, basta con que la oposición se presente dentro de los plazos legales para que la fusión quede detenida.
Cabe destacar que esta suspensión automática es, precisamente, lo que una sociedad mercantil impugnó ante los tribunales. La empresa argumentó que el artículo 224 limitaba, de forma indebida, su libertad de asociación. Sin embargo, el Pleno resolvió que esa libertad no es absoluta y que el Congreso puede establecer límites razonables. De ahí que la oposición de acreedores en fusiones empresariales se mantenga como una herramienta plenamente constitucional.
El Caso que Originó el Criterio: una Empresa Impugnó el Artículo 224
Una sociedad mercantil promovió amparo contra el artículo 224 de la Ley General de Sociedades Mercantiles, tras enfrentar la oposición de uno de sus acreedores a una fusión ya acordada. Argumentó que la norma vulneraba su libertad de asociación, reconocida por el artículo 9 constitucional. Además, sostuvo que la suspensión automática de los efectos de la fusión resultaba desproporcionada frente al interés legítimo del acreedor.
No obstante, el Tribunal Colegiado que conoció el asunto en primera instancia negó el amparo solicitado. La empresa recurrió esa negativa ante la Suprema Corte, mediante recurso de revisión. Finalmente, el Pleno confirmó la sentencia recurrida y negó el amparo de forma definitiva. Con esta resolución, la Corte fijó un precedente que impacta directamente a los grandes corporativos del país.
Do you have questions about this? The lawyers at Baráibar & Asociados in Mexico City can guide you. Schedule your consultation today.
¿Cómo Funciona la Oposición Judicial a una Fusión Empresarial?
El Procedimiento Sumario de Oposición
Cualquier acreedor de las sociedades fusionadas puede iniciar este procedimiento ante un juez competente. El trámite se desahoga en la vía sumaria, pensada para resolver con celeridad. Mientras el juicio permanece abierto, la fusión no puede surtir efectos frente a terceros. Solo una sentencia firme que declare infundada la oposición permite reactivar la operación.
Alternativas para que la Fusión Surta Efectos de Inmediato
La propia ley prevé salidas para evitar esta suspensión. Por ejemplo, la sociedad puede pagar las deudas reclamadas por el acreedor inconforme. Asimismo, puede depositar el monto correspondiente en una institución de crédito autorizada. Por último, basta con obtener el consentimiento expreso de todas las personas acreedoras involucradas.
Contexto: Otros Criterios de la Misma Sesión del Pleno
La validación del artículo 224 no llegó sola. Ese mismo 7 de enero de 2026, el Pleno resolvió otros cuatro asuntos relevantes, agrupados en el Comunicado de Prensa No. 004/2026. Por un lado, confirmó que una persona juzgadora puede emitir una orden de aprehensión cuando el Ministerio Público acredite la “necesidad de cautela”, sin que exista aún auto de vinculación a proceso. Esa facultad, prevista en el artículo 141 del Código Nacional de Procedimientos Penales, exige justificar de forma detallada por qué otros medios menos invasivos resultan insuficientes.
Además, la Corte garantizó el derecho de niñas y niños a recibir alimentos de forma retroactiva, incluso cuando otro familiar haya asumido parte de su manutención. Igualmente, validó el delito de “negociaciones ilícitas” del Código Penal de Querétaro, aplicable a servidores públicos que obtienen beneficios indebidos en el ejercicio de su cargo. En conjunto, esta sesión refleja una agenda especialmente activa del Pleno en materia penal, familiar y corporativa.
Los Límites Constitucionales de la Libertad de Asociación
La Corte fue enfática: ningún derecho fundamental, incluida la libertad de asociación, opera sin límites. Por el contrario, el Congreso puede imponer restricciones razonables cuando exista una finalidad legítima que las justifique. En este caso, esa finalidad consiste en evitar que la desaparición de las sociedades fusionadas afecte el cobro de créditos legítimos. Igualmente, la Corte buscó impedir que el patrimonio de los acreedores se deteriore de forma injustificada durante el proceso.
Por su parte, este razonamiento se alinea con criterios previos sobre la función social de la propiedad y de la libertad contractual. Ninguna de esas libertades puede ejercerse en perjuicio de terceros con derechos legítimos de por medio. En consecuencia, las empresas deben diseñar sus operaciones corporativas considerando este equilibrio constitucional desde el inicio.
¿Qué Significa este Criterio para Fusiones y Adquisiciones en México?
En este contexto, cualquier proceso de fusión, adquisición o reestructuración corporativa en México enfrenta ahora un riesgo más visible: la oposición de acreedores en fusiones empresariales puede detener la operación por meses. Por ejemplo, un acreedor con un crédito relevante y sin garantías suficientes tiene ahora un incentivo claro para oponerse judicialmente. De no anticiparse, esa oposición puede retrasar el cierre de una operación estratégica y afectar su viabilidad financiera.
Además, los inversionistas y fondos que participan en operaciones de M&A en México deben incorporar este riesgo a sus análisis de due diligence. Un pasivo mal documentado, o un acreedor descontento, puede convertirse en un obstáculo legal real. Por esa razón, la etapa de planeación de cualquier fusión debe incluir un mapeo detallado de acreedores desde el principio.
No enfrentes este proceso solo. En Baráibar & Asociados contamos con especialistas en Derecho Corporativo y Mercantil listos para defender tus intereses en Ciudad de México.
Diferencia entre Fusión, Escisión y Adquisición frente a los Acreedores
Conviene distinguir entre estas figuras, pues el régimen de protección a los acreedores no opera igual en todas. Cabe señalar que la fusión implica que una o varias sociedades desaparecen para integrarse en otra, que asume la totalidad de sus derechos y obligaciones. Por esa razón, el artículo 224 de la Ley General de Sociedades Mercantiles regula específicamente este supuesto, dado el riesgo de que los créditos originales se diluyan.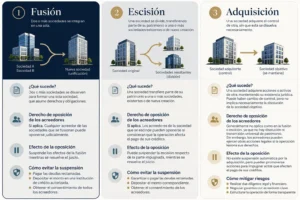
La escisión, en cambio, divide el patrimonio de una sociedad entre varias entidades, cada una responsable de las obligaciones que le correspondan. Asimismo, la ley prevé reglas propias de responsabilidad solidaria para proteger a los acreedores en este escenario. Por su parte, una adquisición de acciones o activos no extingue a ninguna sociedad, por lo que el mecanismo de oposición judicial del artículo 224 no resulta aplicable de la misma manera. De ahí la importancia de identificar correctamente qué figura corporativa se está utilizando antes de diseñar la estrategia legal de la operación.
¿Qué Debe Contener un Mapeo de Acreedores Antes de una Fusión?
Un mapeo completo de acreedores debe incluir, primero, un listado detallado de todos los créditos vigentes, con montos exactos y fechas de vencimiento. Segundo, conviene clasificar a los acreedores según el riesgo real de que se opongan judicialmente a la operación. Tercero, resulta indispensable identificar si existen garantías reales o avales que respalden cada crédito.
Asimismo, el mapeo debe considerar la solidez de la relación comercial con cada acreedor. Un proveedor estratégico, por ejemplo, difícilmente se opondrá a una fusión que fortalece a su cliente. En cambio, un acreedor financiero con un crédito vencido y sin garantías representa un riesgo considerablemente mayor. Documentar esta clasificación con anticipación permite priorizar negociaciones y reducir sorpresas durante el proceso.
Riesgos y Contingencias para Empresas en Procesos de M&A
Cabe destacar que, entre los principales riesgos que enfrenta una empresa sin un plan de contingencia, se encuentran los siguientes: suspensión judicial de la fusión, retrasos que encarecen la operación, pérdida de confianza de inversionistas y exposición a litigios prolongados. De igual manera, una oposición mal gestionada puede filtrarse a medios y dañar la reputación de las partes involucradas.
Por otro lado, las fusiones transfronterizas enfrentan un riesgo adicional. Los acreedores extranjeros también pueden ejercer este derecho de oposición conforme a la ley mexicana, siempre que la sociedad deudora esté constituida en el país. Por tanto, las empresas con operaciones internacionales deben revisar sus contratos de crédito vigentes antes de anunciar cualquier fusión.
Impacto para Empresas con Contratos de Crédito y Fideicomisos de Garantía
Las empresas que operan con fideicomisos de garantía o contratos de crédito estructurado enfrentan un escenario particular frente a este criterio. Muchos de esos instrumentos incluyen cláusulas de vencimiento anticipado, activables precisamente ante un proceso de fusión. Por lo tanto, una oposición judicial no solo suspende la fusión, sino que puede detonar, de forma simultánea, el vencimiento de otras obligaciones financieras relacionadas.
Asimismo, las instituciones bancarias suelen exigir notificación previa de cualquier fusión que involucre a su acreditado. Omitir ese aviso, incluso sin mala intención, puede generar un incumplimiento contractual independiente del criterio de la Corte. Por esa razón, conviene revisar cuidadosamente los contratos de crédito vigentes antes de anunciar públicamente cualquier operación corporativa.
De igual manera, los fideicomisos de garantía suelen designar a una institución fiduciaria como representante de los acreedores. Esa institución puede oponerse judicialmente en nombre de todos los beneficiarios del fideicomiso, lo que concentra un riesgo considerable en una sola contraparte. En consecuencia, negociar directamente con el fiduciario, antes de anunciar la fusión, puede evitar una oposición que afecte a decenas de acreedores simultáneamente.
Recomendaciones de Compliance Corporativo para Evitar Oposiciones de Acreedores
En primer lugar, toda empresa que planee una fusión debería elaborar un inventario completo de acreedores y sus condiciones de pago. Después, conviene evaluar cuáles de esos créditos representan un riesgo real de oposición judicial. Asimismo, resulta prudente negociar anticipadamente con los acreedores más relevantes, antes de anunciar públicamente la operación.
Igualmente, conviene documentar por escrito cualquier acuerdo de pago, garantía o consentimiento obtenido de los acreedores. Finalmente, es recomendable incorporar cláusulas contractuales que anticipen escenarios de fusión futura, reduciendo así la incertidumbre legal. De lo contrario, la empresa podría enfrentar demoras costosas como las que motivaron esta resolución.
Asimismo, un comité interno de seguimiento, integrado por las áreas legal, financiera y de tesorería, facilita la coordinación durante todo el proceso. Ese comité puede detectar oportunamente señales de alerta, como un acreedor insatisfecho o una comunicación tensa con algún proveedor relevante. Las empresas que institucionalizan este tipo de revisión suelen enfrentar procesos de fusión considerablemente más ágiles y predecibles.
EXTERNAL LINK: Ley General de Sociedades Mercantiles, artículo 224
EXTERNAL LINK: Comunicado de Prensa SCJN No. 004/2026
Por lo demás, este mismo criterio se relaciona con otros pasivos contingentes que suelen aparecer durante procesos de fusiones y adquisiciones en México.
INTERNAL LINK: Housing Benefits as Alternatives to Infonavit
INTERNAL LINK: Amparo Law 2025: Strategic Guide for Companies in Mexico City
Protege tu próxima operación corporativa con la asesoría legal experta de Baráibar & Asociados.
¿Qué Plazo Tiene un Acreedor para Oponerse a la Fusión?
La ley establece un plazo específico para ejercer este derecho, contado a partir de la publicación del acuerdo de fusión. Los acreedores deben actuar dentro de ese periodo si desean activar la suspensión judicial prevista en el artículo 224. Una vez vencido ese plazo, la fusión puede surtir efectos plenos frente a terceros, salvo situaciones excepcionales previstas en la propia legislación mercantil.
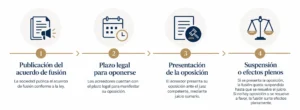
Por su parte, este plazo obliga a las empresas a publicar el acuerdo de fusión con exactitud y transparencia, conforme a los requisitos legales aplicables. Un balance general incompleto, o una publicación con errores, puede generar disputas adicionales sobre el momento exacto en que el plazo comenzó a correr. Los abogados corporativos recomiendan documentar cuidadosamente la fecha y el medio de publicación, para evitar controversias posteriores sobre el cómputo del término legal.
La certeza sobre este plazo también protege a la propia empresa fusionante frente a reclamos extemporáneos. Un acreedor que se opone fuera de tiempo carece de fundamento legal para suspender la operación, sin importar la legitimidad de su crédito original. Por ese motivo, contar con evidencia clara de la fecha de publicación resulta tan importante como la solidez del propio acuerdo de fusión.
De ahí que convenga conservar acuses de recibo, capturas de pantalla y constancias notariales de cada publicación relacionada con la fusión. Además, un abogado corporativo puede calcular con precisión el vencimiento del plazo aplicable a cada acreedor conocido. En consecuencia, esta previsión adicional reduce sensiblemente el margen de disputa sobre la oportunidad de cualquier oposición futura.
Conclusion
El criterio del Pleno confirma que la oposición de acreedores en fusiones empresariales es una herramienta legal plenamente vigente en México. A partir de esta resolución, ninguna empresa puede subestimar el riesgo que representa un acreedor inconforme durante un proceso de fusión. Por el contrario, cada operación corporativa debe planearse considerando este riesgo desde su diseño inicial. Las empresas que actúen con anticipación reducirán su exposición a suspensiones judiciales y retrasos costosos. En cambio, quienes ignoren este criterio podrían enfrentar contingencias similares a la que motivó la intervención de la Suprema Corte.
Frequently Asked Questions (FAQs)
¿Qué resolvió la SCJN sobre la oposición de acreedores en fusiones empresariales?
El Pleno validó el artículo 224 de la Ley General de Sociedades Mercantiles, que permite a cualquier acreedor oponerse judicialmente a una fusión y suspender sus efectos, conforme al Amparo en Revisión 50/2025, resuelto el 7 de enero de 2026.
¿Puede una empresa evitar la suspensión de su fusión por oposición de un acreedor?
Sí. La ley permite pagar las deudas reclamadas, depositar su monto en una institución de crédito o contar con el consentimiento expreso de todas las personas acreedoras involucradas en la operación.
¿Qué empresas deben prestar especial atención a este criterio?
Cualquier empresa que planee una fusión, adquisición o reestructuración corporativa, especialmente aquellas con acreedores relevantes sin garantías suficientes o con operaciones transfronterizas activas.
¿Qué riesgos enfrenta una empresa sin un plan de contingencia frente a este criterio?
Suspensión judicial de la fusión, retrasos que encarecen la operación, pérdida de confianza de inversionistas y exposición a litigios prolongados, conforme al criterio fijado por el Pleno de la Corte.
¿Qué pasó con el caso concreto que resolvió la Suprema Corte?
El Pleno confirmó la sentencia que negó el amparo a la empresa impugnante y ratificó la constitucionalidad del artículo 224, sin conceder la protección constitucional solicitada por la sociedad mercantil.
Where can I find the full Supreme Court ruling?
El criterio se encuentra en el Comunicado de Prensa No. 004/2026 de la SCJN y en el expediente del Amparo en Revisión 50/2025, resuelto en sesión de Pleno del 7 de enero de 2026.
Legal References
- Comunicado de Prensa SCJN No. 004/2026, 7 de enero de 2026.
- Amparo en Revisión 50/2025, Pleno de la SCJN.
- Ley General de Sociedades Mercantiles, artículo 224.
- Constitución Política de los Estados Unidos Mexicanos, artículo 9.
This article is for informational purposes only and does not constitute formal legal advice or establish an attorney-client relationship.